Miras Kalan Tarihi Eser Ne Yapılır? Mirasçılar İçin Rehber
Mirastan çıkan antik eserler: envanter, belgeler, Türkiye'de kayıtlı ve kayıtsız eserler, İngiltere ve ABD'de miras değerlemesi, müzeye bağış, Kıbrıs eserleri.
Alexis Drakopoulos
17 Ekim 2026·18 dk okuma
2 Ekim 2014'te Londra'daki Bonhams müzayede evi, Amerika'nın orta batısındaki bir özel koleksiyondan gelen Kırmızı Perdahlı (Red Polished) bir testiyi 2 numaralı lot olarak, 3.000 ile 5.000 sterlin arasında bir tahminle satışa çıkardı. Testinin yanında, 20 Ekim 1964 tarihli bir Kıbrıs hükümeti ihraç izninin kopyası vardı. Kıbrıs Eski Eserler Dairesi bu izni kendi defterinde buldu: 28 Eylül 1964'te bir Amerikalının yetkili bir satıcıdan sekiz Kıbrıs lirasına aldığı tek bir Tunç Çağı testisi [1]. Elli yıl bir çekmecede duran tek sayfalık bir belge, testinin satılabilmesini sağlamıştı.
Aynı yıl Sotheby's, ölen koleksiyoncu Stanley J. Seeger'in koleksiyonunu sattı. İçinde Kıbrıs Geometrik dönemden bir kernos, yani içi boş, halka biçimli bir kap vardı ve bu kap Mağusa'da (Famagusta) Christakis Hadjiprodromou'nun kayıtlı koleksiyonundan geliyordu. 1974'ten sonra batıya giderken Türkiye'de fotoğraflanmış, 1982'de bir kez Sotheby's'de satılmıştı. Temmuz 2016'da Londra'da çevrim içi satış yapan bir galeride yeniden ortaya çıktı ve o yılın Kasım ayında Kıbrıs'a döndü [1]. Büyük bir müzayede evinde yapılan bir tereke satışı, kabın geçmişini aydınlatmaya yetmemişti.
Bu rehber, bir terekede antik eser bulan mirasçılar, vasiyeti yerine getirme görevlileri (İngilizcede executor), avukatlar, değerleme uzmanları ve ev boşaltma firmaları için yazıldı. Bulunan eserler çoğu zaman, adanın lisanslı ticaretinin on yıllarca dışarıya gönderdiği türden Kıbrıs çömlekleridir. İşlerin hangi sırayla yapılacağını, Türkiye'de miras kalan tarihi eserlere uygulanan kuralları, İngiltere ve ABD'deki miras değerlemesini, müzeye giden yolları ve bir şey satılmadan ya da paylaştırılmadan önce nelere bakılacağını anlatıyoruz. Bu sayfa genel bilgi amaçlıdır; hukuki ya da vergi danışmanlığı değildir.
Miras kalan tarihi eser ne yapılır? İlk adımlar
Ev boşaltılmadan, eşyalar ayıklanıp paylaştırılmadan önce eserleri ve belgeleri birlikte güvenceye alın. Temel kurallar (temizlemeyin, takımları bölmeyin, her şeyi fotoğraflayın, her kâğıdı saklayın) elinizdeki Kıbrıs eseriyle ne yapmalı rehberimizde anlatılıyor. Bir terekeyi yöneten kişi birkaç adım daha atmalıdır, çünkü belgeler en kolay ilk haftalarda kaybolur.
- Ayıklamadan önce güvenceye alın. Ev boşaltma firmaları, yardım kuruluşları ya da akrabalar odalara girmeden önce eserleri evde tutun ya da hep birlikte güvenli bir depoya taşıyın.
- Ev boşaltma firmalarına, antik görünen her şeyi, her çömlek parçası kutusunu ve bütün kâğıtları, katalogları ve fotoğrafları ayırmalarını yazılı olarak söyleyin. Eski zarflar, ince kâğıda sarılmış parçalar ve şeker kutuları da buna dahildir.
- Her eseri fotoğraflarına, evde bulunduğu yere ve yanında çıkan her etikete ya da kâğıda bağlayan numaralı bir envanter çıkarın. Her rafı bulduğunuz haliyle fotoğraflayın ve hangi parçaların aynı kutuda durduğunu not edin: birlikte duran bir grup, neyin birlikte satın alındığının kanıtıdır.
- Belgeleri, mali evrakı aradığınız yerlerde arayın: çalışma masası çekmeceleri, eski sigorta listeleri, önceki sahibin vasiyeti ve miras evrakı, Kıbrıs'tan eve yazılmış mektuplar, adada görev yapıldığını tarihleyen pasaportlar ve hizmet kayıtları, üzerine not alınmış müzayede katalogları, satıcı faturaları.
- Envanter bitene kadar bütün değerlemeleri ve satışları bekletin; teslim ettiğiniz her şeyin bir kopyasını saklayın.
- Mirasçılara, eserlerin incelenene kadar bir arada kalması gerekebileceğini baştan söyleyin.
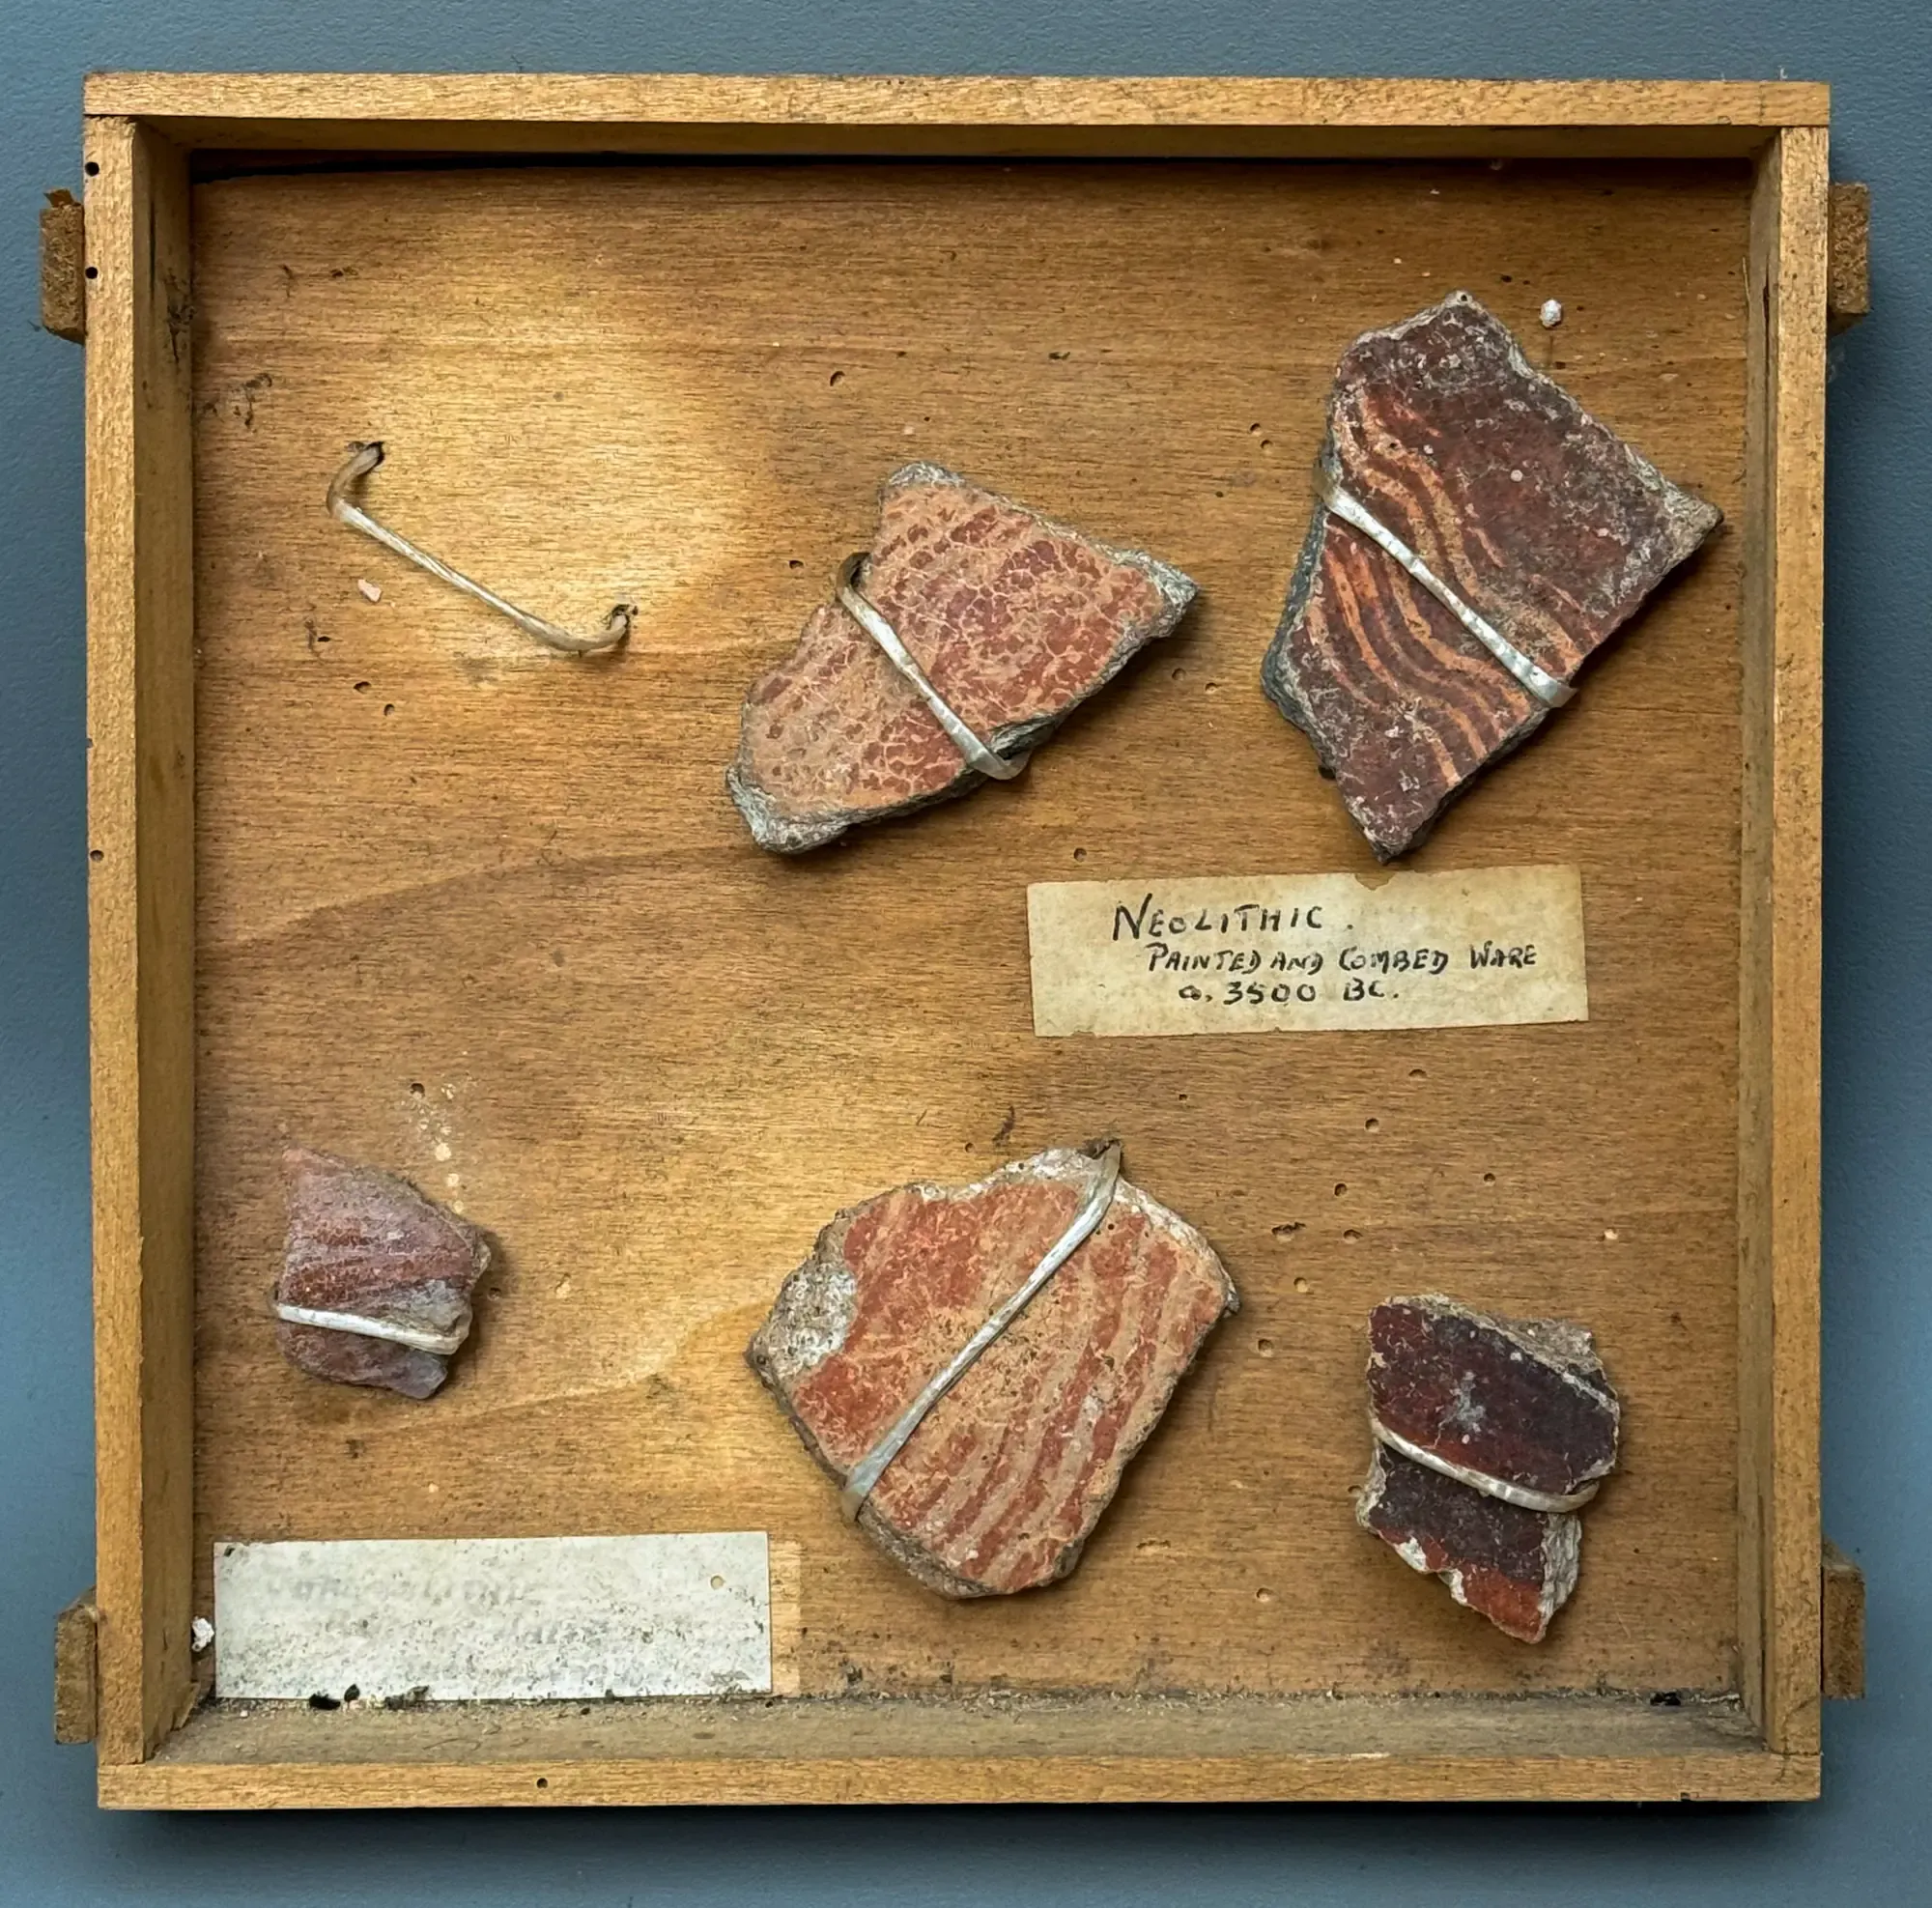
Belgeler beklenmedik yerlerde saklanır: bir sömürge dönemi yargıcının topladığı beş çömlek parçası, etiketleriyle birlikte bir Hollanda çikolata kutusunda kalmış ve izlerinin sürülmesine yardım etmişti (The Judge, the Escape, and a Chocolate Box, İngilizce). 1950'lerde ya da 1960'larda Lefkoşa'daki (Nicosia) lisanslı satıcı Kolokasides aracılığıyla satılmış bir kâse, "edinme bilgilerini ve atfı belirten, fotoğraflı eski bir daktilo kartı" ve Kıbrıs Müzesi'nin kurşun ihraç mührüyle birlikte dolaşmıştı; Eski Eserler Dairesi bu sayede kâseyi kendi arşiviyle karşılaştırabildi [1]. İhraç izinleri "çoğu zaman kaybolmuştur" [17]; bu yüzden eski bir miras envanteri ya da kalem kalem bir sigorta listesi eserlerle birlikte saklanmaya değer. Eserlerin ne olduğunu bilmiyorsanız Kıbrıs çömleklerini tanıma rehberimize bakın ya da bize fotoğraf gönderin: tanımlama ücretsizdir ve aşağıdaki adımlardan hangilerinin size uyduğunu çoğu zaman bu cevap belirler.
Türkiye'de miras kalan tarihi eser ne olur?
Türkiye'de topraktan, sudan ya da bir yapının içinden çıkan ve korunması gereken tarihi eserler Devlet malıdır [20, md. 5]. Mirasta çıkan bir eser için ilk soru, bu yüzden, onun bir koleksiyona kayıtlı olup olmadığıdır. Evdeki bakır sahanlar, eski dokumalar ya da son dönem Osmanlı sikkeleri çoğu zaman serbestçe alınıp satılabilen eşyalardır; bir Roma kandili, bir Hitit mührü ya da bir Kıbrıs testisi ise korunması gerekli eser sayılır [20, md. 23, 24]. Kanunun tamamı ve seçenekler Türkiye'de tarihi eser kanunu rehberimizde anlatılıyor; burada mirasçıyı ilgilendiren kısmı özetliyoruz.
Kayıtlı bir koleksiyon miras kaldıysa
Bir koleksiyoncunun vefatında koleksiyon mirasçılara geçer. Mirasçılar ölümü veraset ilamıyla dört ay içinde ilgili müze müdürlüğüne bildirir. Koleksiyonu sürdürmek isteyenler yeni bir koleksiyoncu belgesi (koleksiyonculuk izin belgesi) alır; istemeyenler eserleri yönetmeliğe uygun biçimde devreder ya da satar. Takımlar bölünemez [21, md. 10]. Envanter defterleri, eserlerin kökenini, dönemini ve tanımını tek tek kaydettiği için terekenin en değerli belgesidir [21, md. 7]; paylaştırma da bu deftere göre yapılır.
Kayıtsız bir eser miras kaldıysa
Hiçbir yere kaydedilmemiş bir eserin yasal yolu, müze müdürlüğüne gösterilmesidir; önce bize yazarsanız sizi bu adıma hazırlarız. Müze eseri inceler ve üç sonuçtan birine varır: eser müzeye gerekliyse Bakanlık değerini ödeyerek satın alır [20, md. 24]; korunması gerekli değilse ya da müzeye gerekmiyorsa eser size belgeyle geri verilir ve bu belgeyle eser üzerinde her türlü tasarrufta bulunabilirsiniz [20, md. 25]; korunması gerekli ama müzenin almadığı bir eserse, onu kayıtlı bir koleksiyonun parçası olarak elinizde tutabilirsiniz [20, md. 26]. Müzeye gösterilmemiş bir eser satılamaz, hediye edilemez [20, md. 67]; bu yüzden paylaştırmayı ve satışı müzenin kararından sonraya bırakın.
Terekenin satışa çıkarılması ya da açık artırmaya konması söz konusuysa Kanun bunu açıkça düzenler: satıcılar terekedeki kültür varlıklarını önce Devlet müzelerine haber vermek ve göstermek zorundadır; Bakanlık bunları bir komisyonun takdir edeceği bedelle satın alabilir [20, md. 30].
Mirasçılar yurt dışındaysa
Türkiye'deki korunması gerekli eserler yurt dışına çıkarılamaz; tek istisna Cumhurbaşkanı kararıyla geçici sergilemedir [20, md. 32]. İstanbul'daki bir evden kalan bir testi, Londra'da ya da Melbourne'de yaşayan bir mirasçıya gönderilemez. Eşitliği sağlamak gerekiyorsa eser Türkiye'de kalan bir mirasçıya verilir, diğerlerinin payı başka mallardan karşılanır. Tersine, yurt dışında yaşayan bir aile büyüğünden kalan ve Türkiye'ye getirilen bir eser, Türkiye'ye girdikten sonra Türk kurallarına tabi olur ve yeniden yurt dışına çıkarılamaz [21, md. 13].
Hangi durumun size uyduğu çoğu zaman eserin ne olduğuna bağlıdır. Müzeye gitmeden önce bize yazın: fotoğraflardan eserin dönemini ve türünü söyler, hangi belgelerin işe yarayacağını açıklar, ardından hangi müze müdürlüğüne nasıl başvuracağınızı birlikte konuşuruz. Eserin ailenize nasıl geldiğini bilmiyorsanız bunu da yazın.
İngiltere ve ABD'de mirastaki antik eserler beyan edilmeli mi?
Evet. İngiltere'de antik eserler, miras vergisi beyanında ev ve kişisel eşyalar arasında yer alır; ABD'de tereke envanterine girer. Her iki ülkede de antik eser sahibi olmak ve miras almak yasaldır. İngiltere'deki Dealing in Cultural Objects (Offences) Act 2003 yalnızca 30 Aralık 2003'ten sonra yasa dışı biçimde kazılmış ya da yerinden alınmış eserlere uygulanır ve yalnızca bunların lekeli olduğunu bilerek ya da buna inanarak, dürüstlüğe aykırı biçimde alım satım yapan kişiyi kapsar [7]. Aile eşyalarını iyi niyetle satan bir terekeyi yöneten kişi bu kanuna göre suç işlemiş olmaz. Bir eserin yağmalandığına inanmaya başlarsanız ya da ciddi bir hak talebiyle karşılaşırsanız durum değişir: bir şey satmadan ya da dağıtmadan önce bize yazın, gerekirse sizi kültür varlıkları konusunda deneyimli bir avukata yönlendirelim.
İngiltere'de miras vergisi için antik eser nasıl değerlenir?
Açık piyasa değeriyle. Inheritance Tax Act 1984'ün 160. maddesine göre bu, eserin ölüm tarihinde "açık piyasada satılsaydı makul olarak getirmesi beklenebilecek" fiyattır [2]. HMRC, bu esasa göre hazırlandığını belirten profesyonel bir değerlemeyi genellikle kabul eder ve sigorta yenileme bedelinin değeri olduğundan yüksek ya da düşük gösterebileceği konusunda uyarır. Ölümden sonra yapılan bir satış, özellikle müzayede satışı, en iyi kanıttır; esas alınan, komisyon öncesi brüt çekiç fiyatıdır ve değerleme ile satış masrafları düşülemez. IHT407 formunda her eser ya da grup değerlenir, satılan bir şey olup olmadığı belirtilir ve varsa profesyonel değerleme eklenir [3].
Bir antik eser için açık piyasa, o eserin gerçek geçmişiyle birlikte oluşan piyasasıdır. İhraç izni olan bir İki Renkli (Bichrome) testi ile belgesi olmayan aynısı farklı mallardır: sorumlu bir müzayede evi ikincisini kabul etmeyebilir ve değerleme bunu yansıtmalıdır. Bu yüzden önce provenans (belgelenmiş geçmiş) dosyası hazırlanır. Aile koleksiyonlarındaki Kıbrıs çömleklerinin çoğu birkaç yüz ile birkaç bin sterlin arasında satılır; buna karşın iki Erken Tunç Çağı tahta idolü (plank figures) 2023'te Bonhams'ta 53.740 ve 42.000 sterline satıldı (collecting Cypriot antiquities today). Türlere göre fiyat aralıkları Kıbrıs eseri ne kadar eder rehberimizde.
Miras değeri, her mirasçı için sermaye kazancı vergisinde maliyet bedeli olur. 6.000 sterlin ya da daha düşük bedelle satılan bir taşınır maldan doğan kazanç vergiden muaftır; ama aynı kişiye satılan bir takım tek mal sayılır, yani bir çift ya da bir mezar grubu aynı alıcıya parça parça satılsa da tek kalem işlem görür [15]. 2026 itibarıyla dondurulmuş 325.000 sterlinlik vergisiz dilim karşısında birkaç Kıbrıs çömleği, verginin doğup doğmayacağını nadiren belirler.
ABD'de mirastaki antik eserler nasıl ekspertiz edilir?
Gerçeğe uygun piyasa değeriyle (fair market value): "hiçbiri alım ya da satıma zorlanmayan ve ilgili olgular hakkında makul bilgiye sahip istekli bir alıcının istekli bir satıcıya ödeyeceği fiyat" [9]. Kişisel eşyalar arasında "toplam değeri 3.000 doları aşan, belirgin sanatsal ya da kendinden değeri olan" parçalar varsa (yönetmeliğin örnekleri arasında antikalar, heykeller ve vazolar sayılır), yeminli bir uzman ekspertizi tereke vergisi beyannamesiyle birlikte verilmeli, yanına terekeyi yöneten kişinin değerleme uzmanının yeterliliği ve bağımsızlığı hakkındaki yeminli beyanı eklenmelidir [9].
2026'daki ölümler için federal muafiyet tutarı 15.000.000 dolardır; terekelerin çoğu federal tereke vergisi ödemez [11]. Ekspertiz yine de önemlidir, çünkü mirasçılar sonraki bir satışta ölüm tarihindeki değeri gelir vergisi matrahı olarak alır (Internal Revenue Code §1014). IRS'in Sanat Danışma Kurulu genellikle 150.000 doları aşan eserleri inceler [10]; bu düzeye yaklaşan Kıbrıs eseri azdır. Antik eserlerde deneyimini gösterebilen ve ABD ekspertiz standardı USPAP'a göre çalışan bir değerleme uzmanı seçin.
2026 itibarıyla iki sistem şöyle karşılaştırılabilir:
| Soru | İngiltere | ABD |
|---|---|---|
| Değer esası | Açık piyasa değeri (Inheritance Tax Act 1984, md. 160) | Gerçeğe uygun piyasa değeri (26 CFR 20.2031-6) |
| Resmî değerleme | Açık piyasa esasına göre profesyonel değerleme, IHT407 formuna eklenir | Sanatsal eşyalar toplam 3.000 doları aşarsa yeminli uzman ekspertizi |
| Vergi eşiği | 325.000 sterlin vergisiz dilim, dondurulmuş | 2026'daki ölümler için 15.000.000 dolar muafiyet |
| Mirasçılar sonra satarsa | Miras değeri, sermaye kazancında maliyet bedelidir | Ölüm tarihindeki değer, mirasçıların matrahıdır |
| Müzeye giden yol | Şartlı muafiyet, müzeye özel satış, vergi yerine kabul (Acceptance in Lieu); mirasçılar için Cultural Gifts Scheme | Vasiyetle ya da sağlıkta bağış; müzelerin AAMD 2013 ilkelerine bağlı |
| Sınır geçişi | 100 yıldan eski arkeolojik eserler için tek tek ihraç izni | Kısıtlı Kıbrıs malzemesi için ihraç belgesi ya da daha önce çıktığının kanıtı |
| Bilinmesi gereken ceza hukuku | Dealing in Cultural Objects (Offences) Act 2003 | National Stolen Property Act |
İngiltere'de antik eserle miras vergisi ödenebilir mi, müzeye verilebilir mi?
Yalnızca eser olağanüstü önemdeyse (pre-eminent); terekelerdeki antik eserlerin çok azı bu düzeydedir. Şartlı muafiyet, olağanüstü önemdeki bir eser ya da koleksiyon için miras vergisini erteler; genellikle ölümden sonraki iki yıl içinde talep edilir ve yeni sahibin eseri İngiltere'de tutmayı, korumayı ve halkın görmesine açmayı üstlenmesini gerektirir [2][4]. 1984 Kanunu'nun 3. Ekinde sayılan bir müzeye ya da kuruma özel satışta (private treaty sale), anlaşılan değerden farazi vergi düşülür ve bir eser için bu verginin %25'i oranında bir pay (douceur) geri eklenir; açık artırmalar bu yolun dışındadır [4]. Vergi yerine kabul (Acceptance in Lieu), olağanüstü önemdeki eserlerin devlete devriyle vergiyi kapatır; karar Arts Council England'ın bir kurulunca verilir ve Cultural Gifts Scheme ile paylaşılan yıllık 40 milyon sterlinlik bir tavanla sınırlıdır [5]. Bu tekliflerde mülkiyet ve köken araştırması istenir [4]; 1970'ten sonraki geçmişinde boşluklar olan arkeolojik bir eser zorlanır. Kıbrıs eserleri için gerçekçi aday, belgelenmiş bir 19. yüzyıl koleksiyonudur.
Cultural Gifts Scheme yaşayan bağışçılar içindir; eserler mirasçılara geçtikten sonra devreye girer. Olağanüstü önemdeki bir eseri devlete bağışlayan İngiltere vergi mükellefi, eserin değerinin %30'u kadar vergi indirimi alır. 6 Nisan 2027'den itibaren bir koleksiyonu birlikte miras alan kardeşler gibi ortak sahipler, her biri kendi payı için bu indirimi talep edebilecek [6].
ABD'de mirastaki eserler müzeye bağışlanabilir mi?
Evet, bir müze kabul ederse; çoğu zaman zor olan da budur. Bağışları ve vasiyetleri de kapsayan Sanat Müzesi Müdürleri Derneği (AAMD) ilkelerine (2013'te gözden geçirilmiş) göre bir müze, araştırma eserin 17 Kasım 1970 öncesinde muhtemel modern buluntu ülkesinin dışında olduğunu ya da sonrasında yasal olarak ihraç edildiğini göstermedikçe eseri normalde edinmemelidir; bağışçılardan "ve temsilcilerinden", yani terekeyi yönetenlerden de ellerindeki her belge istenir [12]. 2013 değişikliği, bağışçının 2008'den önce bir taahhüt, vasiyet ya da vakıf belgesi imzaladığı durumlar için bir istisna getirdi; bu tür edinimler AAMD'nin herkese açık Object Registry kaydında yayımlanır [12]. 2008'den önce imzalanmış bir vasiyetteki bağışın, daha sonraki bir vasiyette olmayan bir yolu vardır; buna güvenmeden önce müzeye sorun.
Vasiyetle yapılan bağış tereke vergisi beyannamesinde düşülür. Miras aldıktan sonra bağış yapan mirasçılar Form 8283'ü kullanır: 5.000 doları aşan bağışlar için bağıştan en fazla 60 gün önce imzalanmış nitelikli bir ekspertiz gerekir; seramikleri ve antikaları da kapsayan sanat eserlerinde 20.000 dolar ve üzerindeki bağışlarda ekspertizin tam kopyası eklenir [10]. Bağış ve gönüllü iade Kıbrıs eserlerini iade etme ya da bağışlama rehberimizde anlatılıyor.
Kıbrıs eserleri neden ayrıca dikkat ister?
Çünkü Kıbrıs eski eserleri devlete ait sayar, 1974 Türk işgalinden sonra yağmayla karşılaştı ve piyasayı izler. Defalarca değiştirilen 1935 Eski Eserler Yasası bugün bütün eski eserleri Kıbrıs Cumhuriyeti'ne ait sayar, ihraca yalnızca geçici sergi ya da inceleme için izin verir ve adada eski eser ticaretini yasaklar; özel eserlerin lisanslı ihracı 1996'ya kadar sürdü [1]. Kıbrıs'ta kayıtlı bir koleksiyonu miras alanlar onu elinde tutabilir ama yurt dışına çıkaramaz. Ticaret yasak olduğu halde kayıtlı bir eserin başkasına devri bazı durumlarda mümkündür ve on dört gün içinde Eski Eserler Müdürü'ne bildirilir [22, md. 33]; hangi durumda neyin mümkün olduğunu öğrenmek için önce bize yazın, gerekirse sizi Daireye ya da bir avukata biz yönlendiririz.
1974 Türk işgalinden sonra işgal altındaki kuzeydeki mezarlıklar, kutsal alanlar ve kiliseler yağmalandı (işgal altındaki kuzey Kıbrıs'ta yağma, İngilizce) ve Hadjiprodromou koleksiyonu dağıldı. Kernosun yanı sıra aynı koleksiyondan bir atlı figürin, Londra'daki bir galeride 2.500 sterline şu açıklamayla satışa çıkarıldı: "Ex German private collection of Mr. H. Wagner, Berlin. Previously on the European market and purchased at auction in the 1970s/1980s" (eskiden Berlin'de Bay H. Wagner'in Alman özel koleksiyonunda; daha önce Avrupa piyasasında, 1970'lerde ya da 1980'lerde müzayededen alınmış). Galeri figürini Londra Emniyeti'ne (Metropolitan Police) teslim etti ve figürin Temmuz 2016'da Kıbrıs'a döndü [1].
Bununla birlikte İngiliz ve Amerikan evlerindeki Kıbrıs eserlerinin çoğu adadan 1869 ile 1970'ler arasında yasal yollarla çıktı: kazı paylarıyla, Cesnola dönemi satışlarıyla, Kıbrıs Müzesi'nin kendi satış salonundan ve 1935'ten itibaren lisanslı satıcılardan. Bu belgelerin önemli bir kısmı zamanla kayboldu (Licence No. 7070, İngilizce). Bu ticaret Demir Çağı çömleklerini, kandilleri, cam eşyaları ve küçük pişmiş toprak figürinleri binlerce sattı, ince heykeltıraşlık eserlerini ise çok az. 1960'larda adada görev yapmış birinden kalan bir kutu İki Renkli testi olağan durumdur; 1974 öncesine ait hiçbir geçmişi olmayan bir tahta idol, figürlü büyük bir Kırmızı Perdahlı kap ya da bir Bizans ikonası ise gerçek bir dikkat gerektirir.
Sıradan eserler bile belgesiz olunca durdurulabilir. Kasım 2025'te Daire, Brunk Auctions ve Nadeau's Auction Gallery'nin çevrim içi satışlarında Kıbrıs Geometrik III dönemine (yaklaşık MÖ 900 ile 750) ait bir İki Renkli III küçük testi (juglet) ile bir testi buldu; müzayede evleriyle görüşüldükten sonra satıştan çekildiler ve Washington'daki Kıbrıs Büyükelçiliği aracılığıyla gönüllü olarak iade edildiler. Şubat 2026'da Sloans & Kenyon'un çevrim içi satışındaki, aralarında Tunç Çağı kapları ve MÖ 4. yüzyıldan kireçtaşı bir baş bulunan 18 eser satıştan çekildi ve aynı büyükelçiliğe teslim edildi [14]. İki duyuru da eserlerin yağmalandığını söylemiyor.
Bir Kıbrıs eserinin iyi belgesi neye benzer?
Eseri yasal bir satışa ya da ihraca bağlayan, tercihen Dairenin kendi arşiviyle eşleştirebileceği numaralı bir belge ya da işaret. En yaygınları şunlardır: numaralı bir Kıbrıs ihraç izni (Daire kopyalarını saklar [1]), kulpta "C.M." damgalı bir kurşun mühür, Kıbrıs Müzesi Satış Defteri (Sales Register) numarası, lisanslı bir satıcının faturası, Metropolitan Müzesi'nin 74.51 ile başlayan bir Cesnola numarası ve adı belli bir koleksiyoncu adına yapılmış bir yayın. Bunların ardından, eserin belirli bir yılda ailede olduğunu gösteren kayıtlar gelir: Alphas'ın aktardığı bir provenans satırının tamamı şudur: "Listed in a 1995 insurance valuation, no. 28" (1995 tarihli bir sigorta değerlemesinde kayıtlı, no. 28) [1].
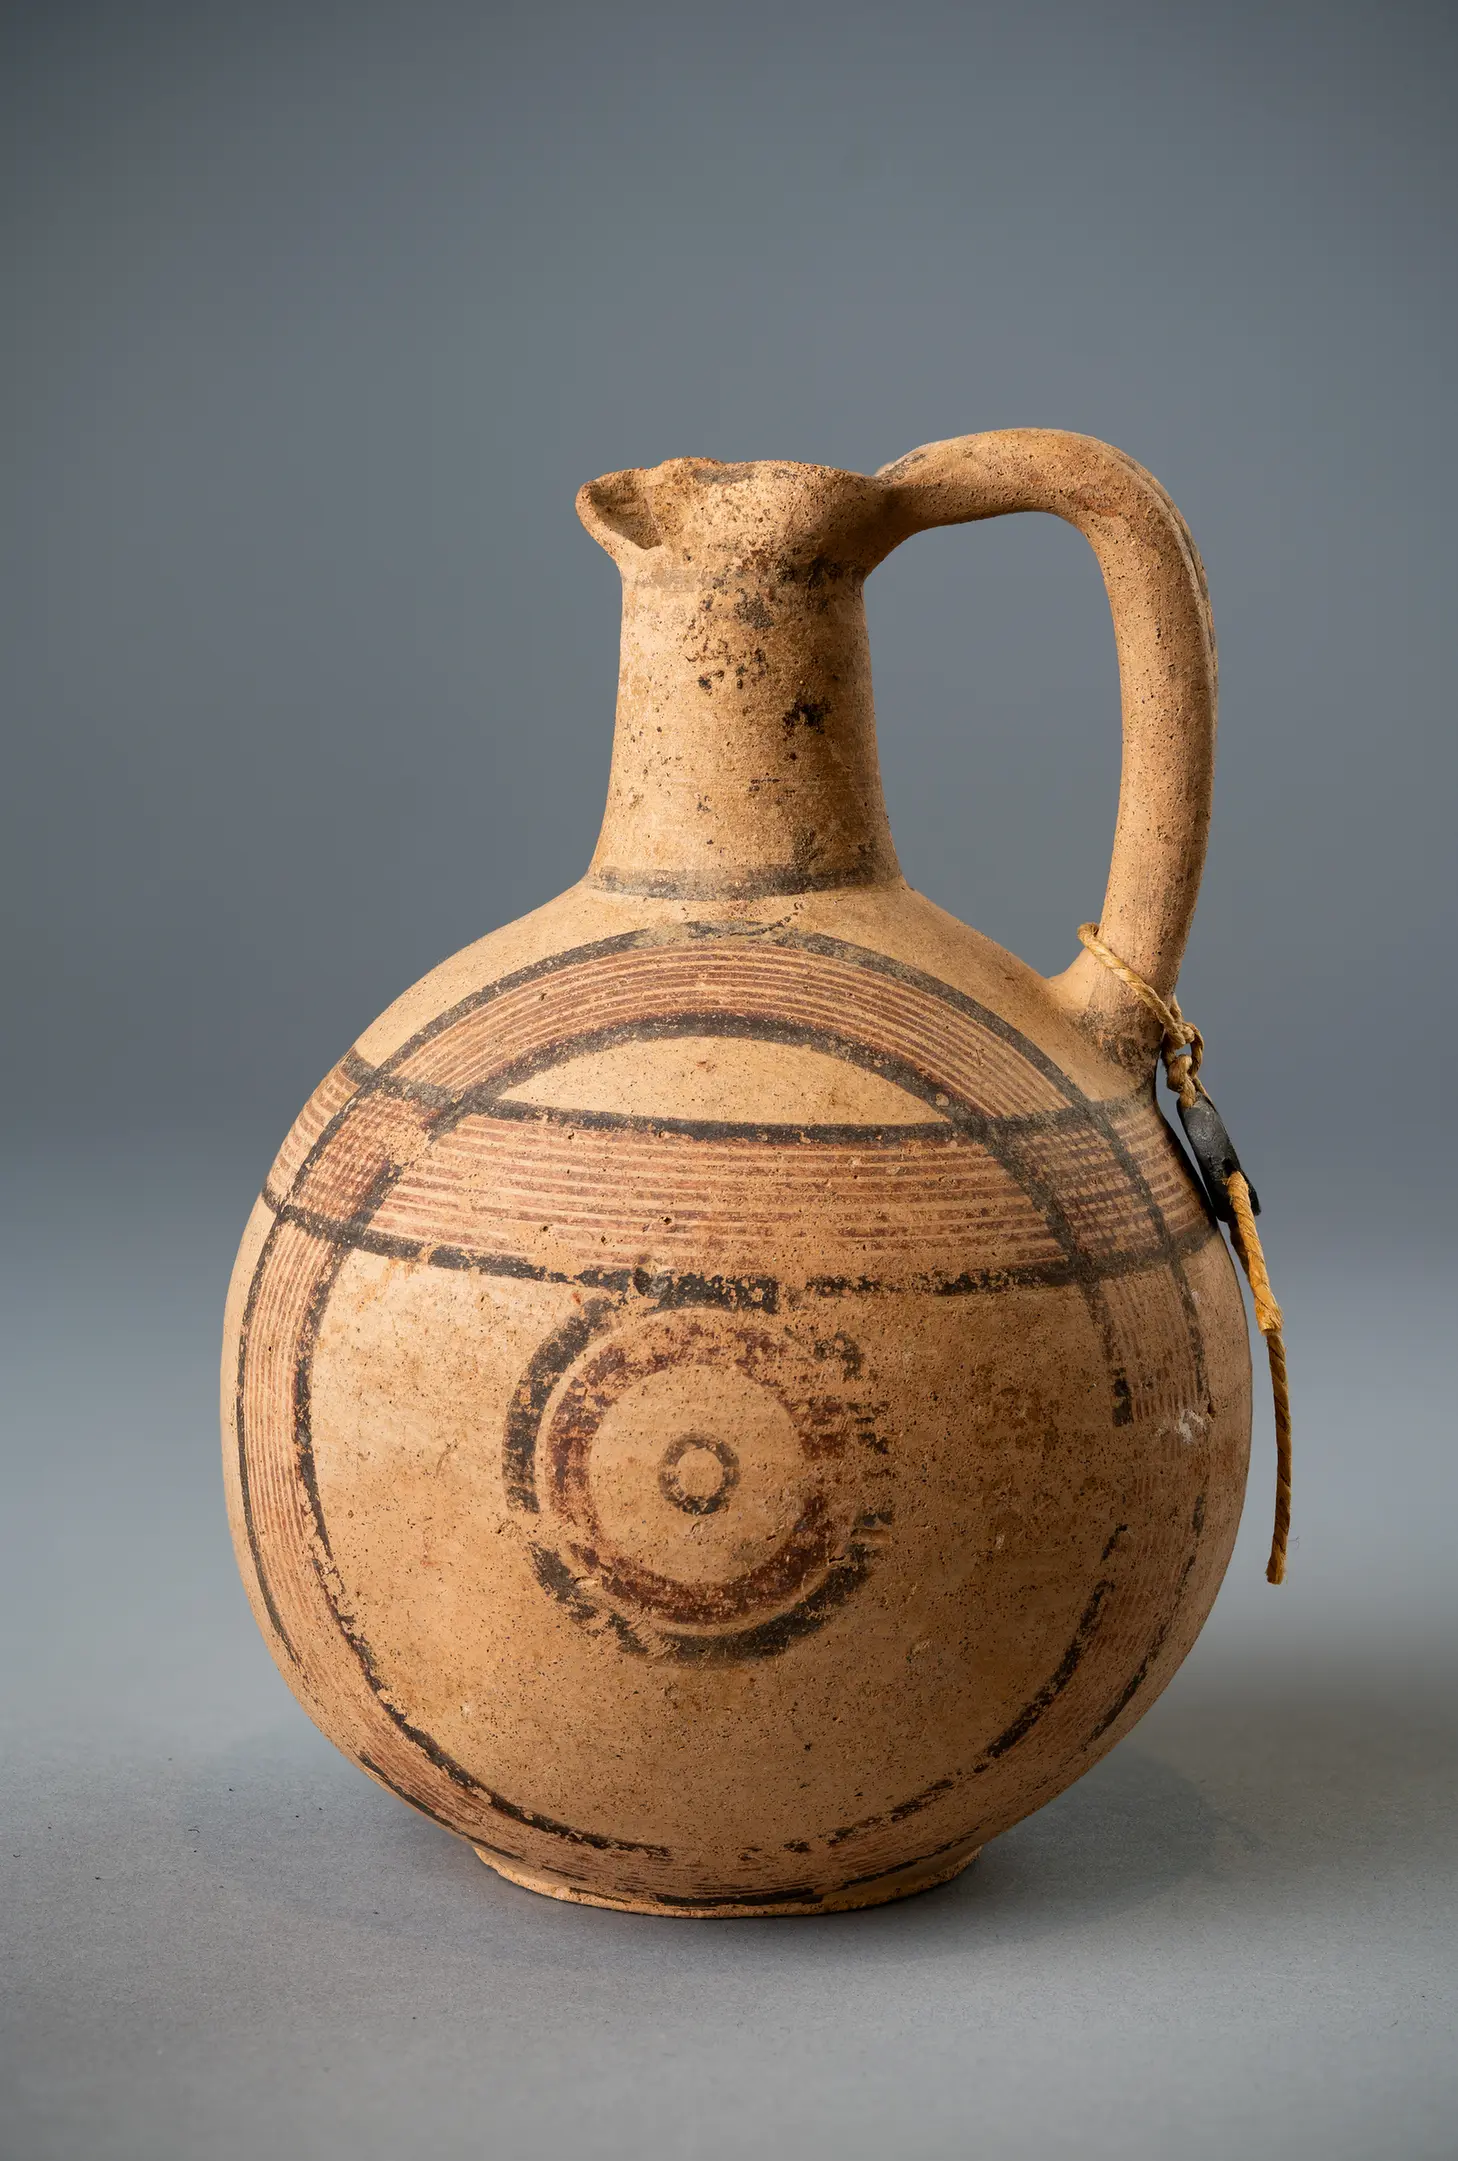
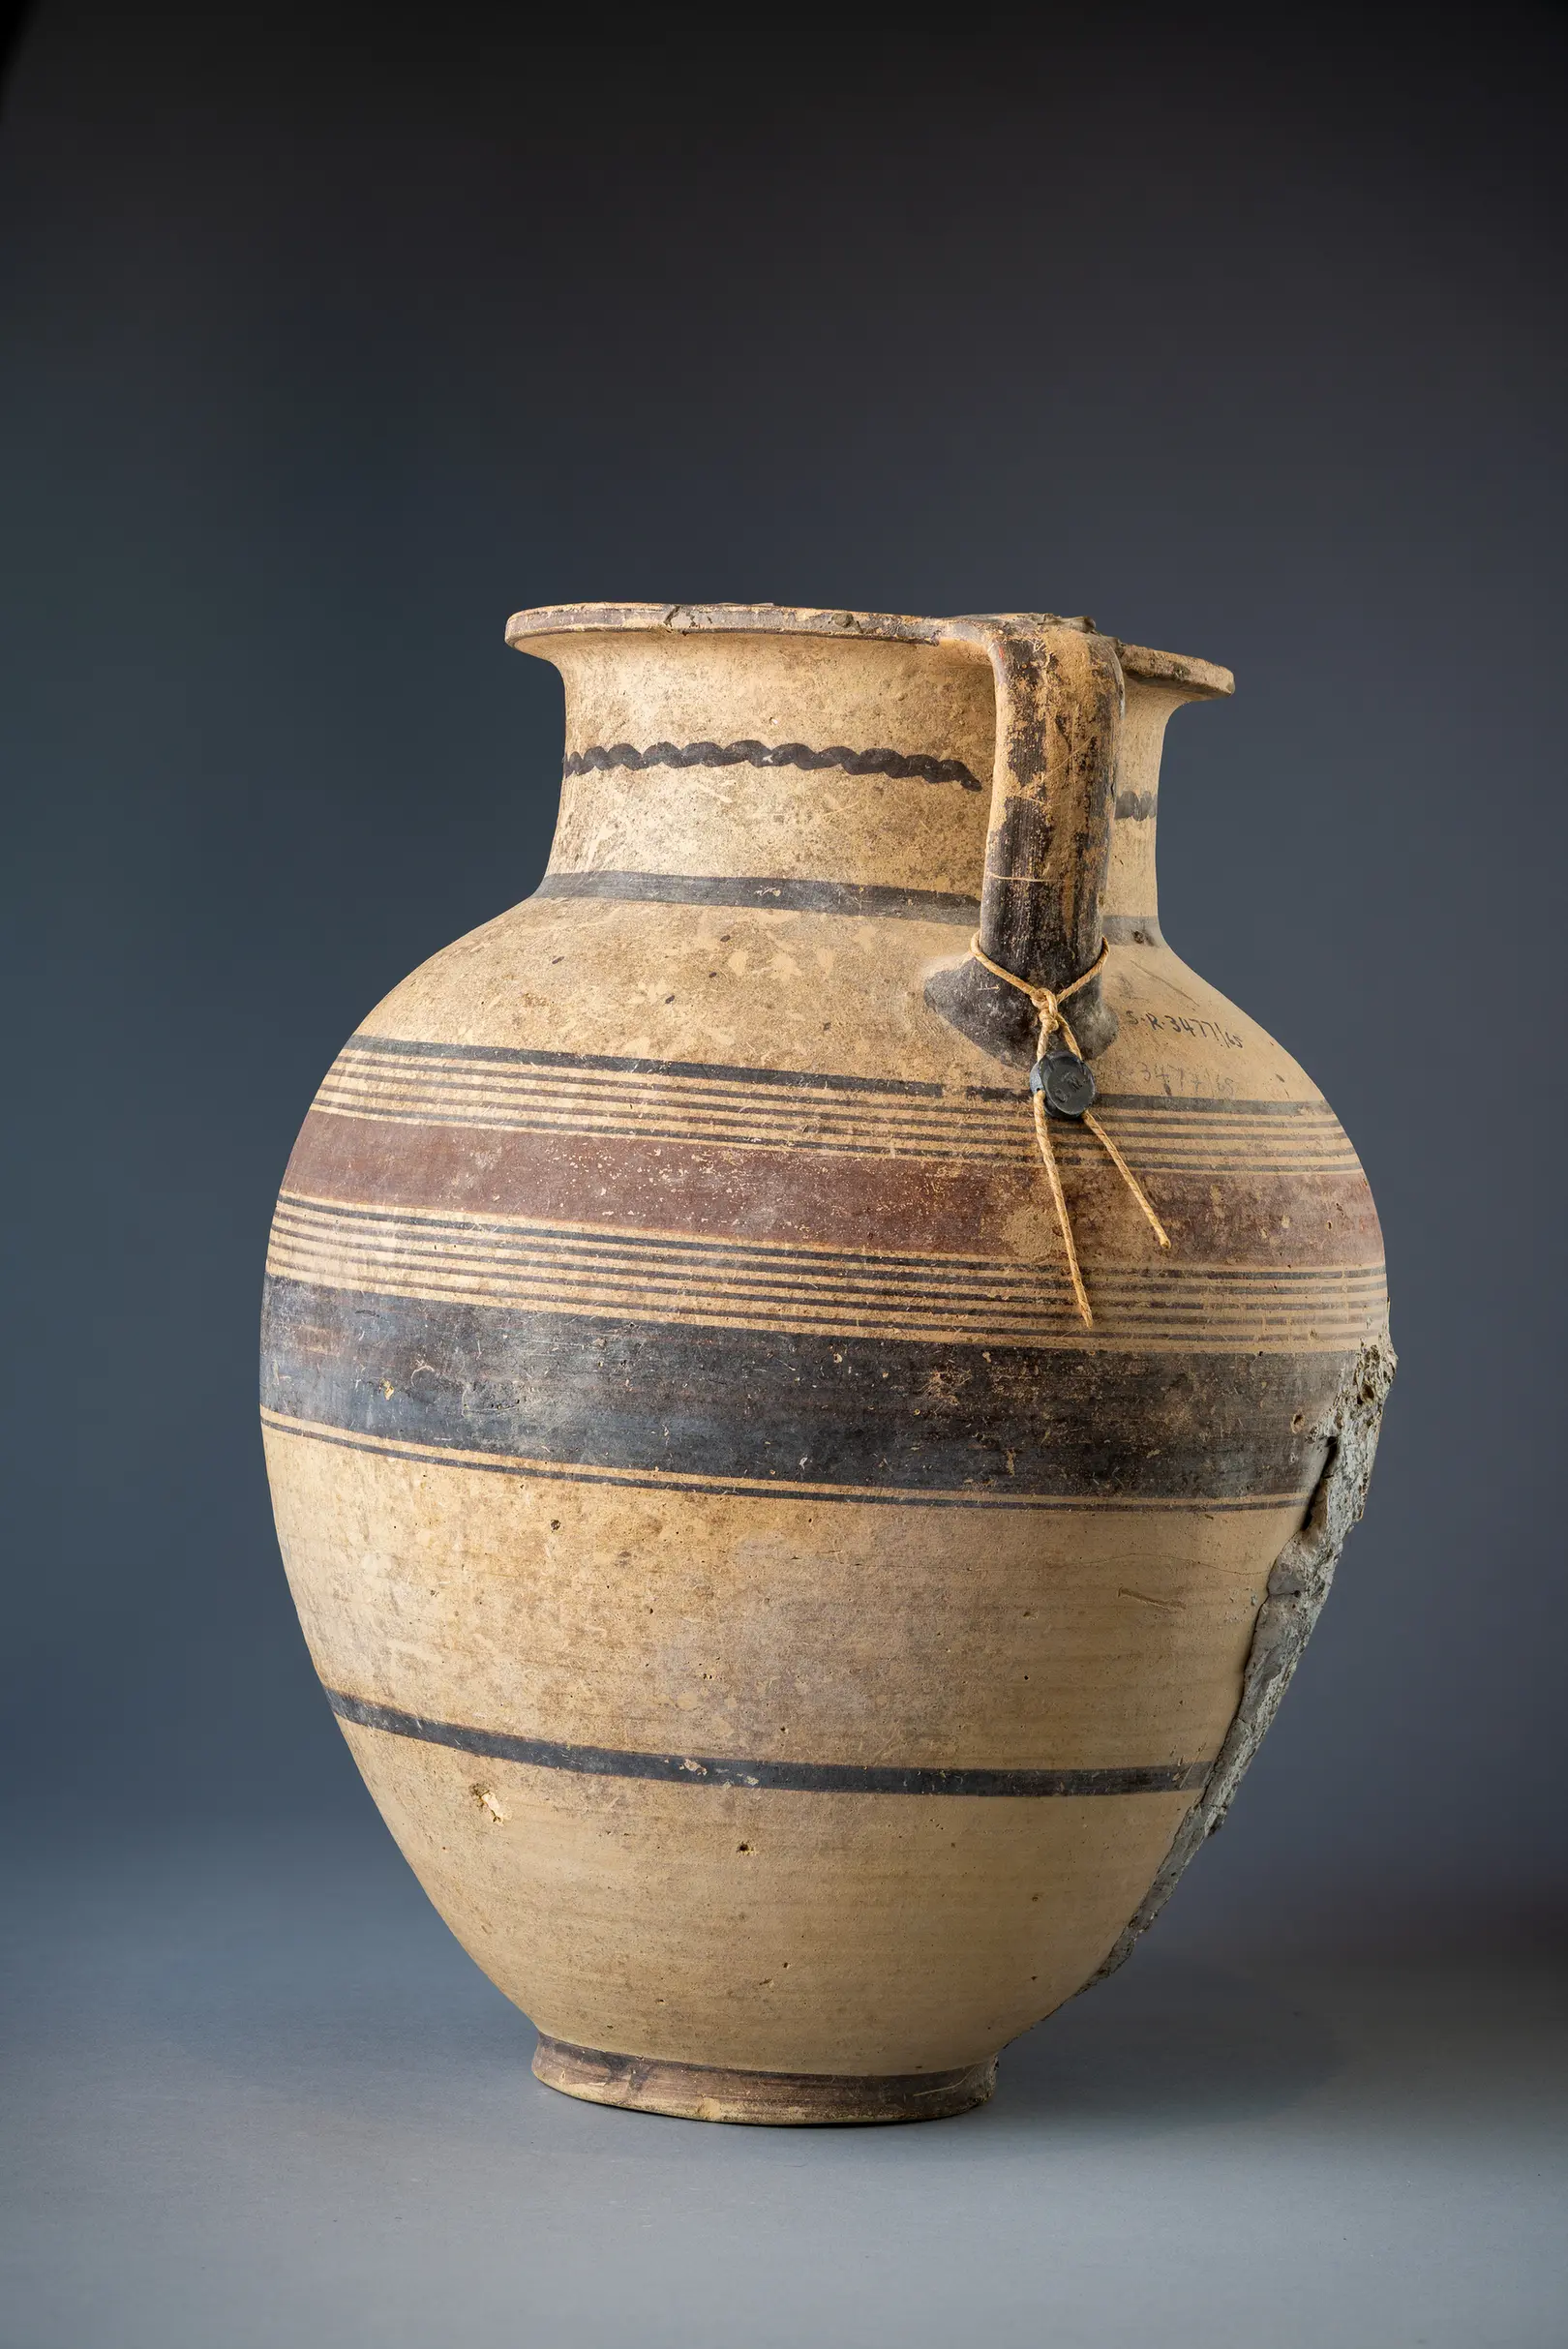
Bu sayfanın başındaki amfora bu işaretlerden ikisini taşır: bir kulbun yanına mürekkeple yazılmış S.R. 3477/65 Satış Defteri numarası ve ipe bağlı bir kurşun mühür. Amfora 1969'da izinle ihraç edilmiştir (katalog kaydı). Bu paragrafın yanındaki testinin C.M. mührü de hâlâ yerindedir. Her işaret türü ihraç izinleri, mühürler ve etiketler rehberimizde açıklanıyor; ailenin adada görev yaptığı yıllara dair anlatılar ise Kıbrıs'tan getirilen eserler rehberimizin konusu.
Koleksiyon mirasçılar arasında paylaştırılabilir mi?
Evet; her parça tanımlandıktan, belgelendikten ve değerlendikten sonra, grupları gözeterek. Tek bir izin ya da fatura çoğu zaman birkaç eseri kapsar ve bir mirasçıya giden parça, başka bir mirasçıda kalan belgesini kaybedebilir. Sırayla ilerleyin: envanter, tanımlama, provenans, değerleme, sonra paylaştırma ya da satış. Ortak belgelerin kopyasını her parça için çıkarın ve her aslının kimde olduğunu not edin. İngiltere ve Galler'de terekeyi yönetenler bir malı anlaşılan bir değerle bir mirasçının payına verebilir [16]; böylece belgelenmiş bir grup tek bir mirasçıya gider, diğerlerinin payı başka mallardan denkleştirilir. Türkiye'de kayıtlı bir koleksiyondaki takımlar ise zaten bölünemez [21, md. 10].
Antik eserler nasıl sigortalanır, saklanır ve taşınır?
Ev sigortacısına ölümü hemen bildirin; pek çok konut poliçesi, ev boş kaldığında teminatı daraltır. Eserleri kuru bir yerde, doğrudan güneş almadan, yastıklı raflarda, gazete yerine asitsiz ince kâğıda sarılı olarak ve etiketleri ile kurşun mühürleri üzerlerinde kalacak şekilde saklayın. Kırmızı Perdahlı ve Halka Dipli (Base Ring) kaplar ile yüzeyi pul pul dökülen her şey kırılgandır. Eski koleksiyonlardan gelen çömleklerde eski alçı dolgular sık görülür ve şüphe nedeni değildir; onlara dokunmayın. Taşırken her parçayı dik olarak, yastıklı bir kutunun içinde ve o kutuyu ikinci bir kutunun içinde paketleyin; bir çömleği asla kulbundan kaldırmayın, kurşun mühürleri bağlayıp sabitleyin.
Sınırların kendi kuralları vardır (2026 itibarıyla). İngiltere'den çıkacak, 100 yıldan eski arkeolojik bir eser, değeri ne olursa olsun Arts Council England'dan tek tek verilen bir ihraç izni gerektirir; başvuruyu genellikle müzayede evi ya da nakliyeci yapar [8]. AB, 28 Haziran 2025'ten bu yana 250 yıldan eski arkeolojik eserler için ithalat izni istiyor, ancak yalnızca AB dışında yapılmış ya da bulunmuş eserler için; bu yüzden bir üye devletten gelen Kıbrıs eseri için bu izin gerekmez [18]. ABD'nin Kıbrıs'la 2002'de imzaladığı ve 2022'de Temmuz 2027'ye kadar uzattığı anlaşmaya göre kısıtlı Kıbrıs arkeolojik ve kilise malzemesi (2022'den bu yana MS 1770'e kadar uzanan eserler dahil) ABD'ye ancak bir Kıbrıs ihraç belgesiyle ya da kısıtlamalardan önce Kıbrıs'tan çıktığının kanıtıyla girebilir; hâlihazırda ABD'de bulunan eserler bundan etkilenmez [13]. Amerikalı bir mirasçısı olan İngiliz bir tereke, eser yola çıktığı anda bu kuralla karşılaşır. Türkiye'deki eserlerin yurt dışına çıkarılamayacağını yukarıda anlattık [20, md. 32].
Mirastaki eserler satılırken neler ters gidebilir?
Çoğunlukla satıştan çekilmeler ve gecikmeler. Sorumlu bir müzayede evi her belgeyi ve aile geçmişini (eserleri kimin, ne zaman ve nerede edindiğini), veraset belgesini (grant of probate) ve terekeyi yöneten her kişinin kimliğini ister; Art Loss Register gibi çalıntı eser kayıtlarında arama da yapabilir. Temiz bir sonuç, yalnızca eserin çalıntı olarak kaydedilmediğini gösterir: topraktan çıkarılan eserler hiç kaydedilmemiştir ve yağmayı kanıtlamak, "eserler geçmişte resmî arşivlere kaydedilmedikçe çok zor ve çoğu durumda imkânsızdır" [1]. Bir lot internete konduğunda Daire onu görür ve satıştan çekilen bir lot terekenin işlerini aylarca bekletebilir.
Hak talepleri daha seyrek ama daha ciddidir. Bir hırsız geçerli mülkiyet devredemez: Kıbrıs Kilisesi, Kanakaria mozaiklerini 1989'da bir Amerikan mahkemesi aracılığıyla, onları satın almış bir satıcıdan geri aldı [19]. Hakkında süren bir talep olan eseri satmayın, dağıtmayın. Bir eserin belgelerini kaybetmek ya da belgeli bir eseri ev boşaltma satışında ucuza elden çıkarmak da mirasçılara para kaybettirebilir. Böyle bir durumda önce bize yazın; belirli bir dosya için gerektiğinde sizi kültür varlıkları konusunda deneyimli bir avukata yönlendiririz. Satış hukuku İngiltere'de ve ABD'de Kıbrıs eseri satmak rehberlerimizde, sahteler ise Kıbrıs eserlerinde replika ve sahte rehberimizde anlatılıyor.
Kıbrıs Eski Eserler Dairesi ne zaman devreye girer?
Bir iznin, mührün ya da satış salonu numarasının doğrulanması gerektiğinde, bir etiket ya da aile anlatısı 1974'ten sonra işgal altındaki kuzeyi gösterdiğinde, mirasçılar eserleri iade etmek istediğinde ya da bir müzayede evi soru sorduğunda. Yurt dışında bu iletişim Londra'daki Kıbrıs Yüksek Komiserliği ya da ilgili ülkedeki Kıbrıs Büyükelçiliği üzerinden yürür. Belgeleri bu adımdan önce bize gönderirseniz neyin sorulacağını birlikte hazırlarız.
Mirasçılar bu yolu gerçekten kullanıyor. Kıbrıs'taki Alman Büyükelçiliği'nde çalışmış bir Alman vatandaşı 1964 ile 1968 arasında 37 eseri ülkesine götürmüştü; 2023'teki ölümünden sonra mirasçısı Berlin'deki Kıbrıs Büyükelçiliği'nden eserleri Kıbrıs makamlarına teslim etmesini istedi ve aralarında Tunç Çağı kapları, Orta Çağ çömlekleri ve pişmiş toprak kandillerin bulunduğu eserler Temmuz 2024'te geri döndü [14]. Aralık 2024'te yüzü aşkın eser, İngiliz polisinden ve özel kişilerden gelerek Londra'daki Yüksek Komiserlik aracılığıyla Kıbrıs'a döndü [14]. Daire, anne babalarının koleksiyonlarını kendisine vermek isteyenlerin sayısının arttığını bildiriyor [1].
AncientCyprus.com nasıl yardımcı olabilir?
Kıbrıs eserlerini fotoğraflardan ücretsiz tanımlıyoruz; provenans dosyasını hazırlamanıza yardım ediyoruz (izinleri, mühürleri ve etiketleri okuyor, yayımlanmış koleksiyonlara ve eski satış kayıtlarına bakıyoruz); seçenekleri açıklıyor ve sizi uzmanlara yönlendiriyoruz: miras değerlemesi yapan değerleme uzmanları, restoratörler ve kültür varlıkları konusunda deneyimli avukatlar. Eser satmıyor, aracılık yapmıyor, resmî değerleme düzenlemiyor, hukuki ya da vergi danışmanlığı vermiyoruz. Site, Kıbrıs Eski Eserler Dairesi ile açık biçimde çalışan Antiquity Preservation Fund tarafından yayımlanıyor (kültürel miras politikamız, İngilizce). En çok, eserler bir değerleme uzmanına gösterilmeden önce yardımcı olabiliriz. Türkiye'deki okurlarımızın elindeki eserler Anadolu'dan ya da Ege'den de olabilir; onlara da bakarız. Gönderilecek en yararlı şey çoğu zaman en önemsiz görünenidir: çömleklerle birlikte çekmecede bulunan daktilo kart, zarf ya da sigorta listesi.
Kaynaklar
- 1.Alphas, E. (2017). From a Bronze Age tomb in Cyprus to the estate of a gentleman in Sussex: Measures taken and problems faced in the investigations on the illicit trade of antiquities. In D. Pilides & M. Mina (Eds.), Four Decades of Hiatus in Archaeological Research in Cyprus: Towards Restoring the Balance (pp. 30-43). Holzhausen. Trade provenance wordings and the Hadjiprodromou figurine, p. 36; the kernos, the 1964 licence and the Department's licence archive, p. 37; the Kolokasides bowl, p. 38; heirs donating collections, p. 39.
- 2.Inheritance Tax Act 1984, ss. 30, 31, 160 and Schedule 3. https://www.legislation.gov.uk/ukpga/1984/51
- 3.HM Revenue & Customs. Inheritance Tax Manual, IHTM21041 (Household goods and personal goods: how we value household goods) and IHTM21011 (Form IHT407), updated 7 April 2026. https://www.gov.uk/hmrc-internal-manuals/inheritance-tax-manual/ihtm21041
- 4.HM Revenue & Customs. Guidance on capital taxation and the national heritage (updated 23 August 2024), chapters 10 and 11. https://www.gov.uk/government/publications/capital-taxation-and-tax-exempt-heritage-assets/guidance-on-capital-taxation-and-the-national-heritage
- 5.Arts Council England. (2025). Cultural Gifts Scheme & Acceptance in Lieu Report 2025.
- 6.HM Treasury and HM Revenue & Customs. (2026). Reforming the Cultural Gift Scheme (13 July 2026). https://www.gov.uk/government/publications/cultural-gift-scheme-reform/reforming-the-cultural-gift-scheme
- 7.Dealing in Cultural Objects (Offences) Act 2003, c. 27. https://www.legislation.gov.uk/ukpga/2003/27
- 8.Export of Objects of Cultural Interest (Control) Order 2003 (SI 2003/2759); Arts Council England, Export Licensing Unit, Open General Export Licence value limits.
- 9.Code of Federal Regulations, 26 CFR § 20.2031-6, Valuation of household and personal effects. https://www.law.cornell.edu/cfr/text/26/20.2031-6
- 10.Internal Revenue Service. Instructions for Form 8283 (Rev. December 2025), https://www.irs.gov/instructions/i8283; Art Appraisal Services (reviewed 28 June 2026), https://www.irs.gov/appeals/art-appraisal-services
- 11.Internal Revenue Service. What's new: Estate and gift tax (basic exclusion amount for 2026). https://www.irs.gov/businesses/small-businesses-self-employed/whats-new-estate-and-gift-tax
- 12.Association of Art Museum Directors. (2013). Guidelines on the Acquisition of Archaeological Material and Ancient Art (revised 2013), sections III.C, III.E, III.F, III.H.
- 13.U.S. Customs and Border Protection. (2022). Extension and Amendment of Import Restrictions on Archaeological and Ethnological Material From Cyprus. Federal Register, 18 July 2022, doc. 2022-15398. https://www.federalregister.gov/documents/2022/07/18/2022-15398
- 14.Department of Antiquities, Cyprus, announcements of repatriations: from Stuttgart, July 2024 (reported by Cyprus Business Now, 5 August 2024, https://www.cbn.com.cy/article/2024/8/5/789636/over-30-cypriot-antiquities-repatriated-from-germany); from the United Kingdom, December 2024 (reported by archaeology.wiki, 10 December 2024); from the United States, November 2025 (archaeology.wiki, 9 December 2025) and February 2026 (reported by FastForward, https://fastforward.com.cy/breakthrough/repatriation-18-cy-antiquities-us-online-auction).
- 15.Taxation of Chargeable Gains Act 1992, ss. 262 and 274. https://www.legislation.gov.uk/ukpga/1992/12/section/262
- 16.Administration of Estates Act 1925, s. 41. https://www.legislation.gov.uk/ukpga/Geo5/15-16/23/section/41
- 17.Gatzsche, A. (2023). From Cyprus to Leipzig: Provenance research. In E. Poyiadji-Richter (Ed.), Alexander Malios Collection, Vol. 1: Cypriot Antiquities (p. 7). AMRICHA.
- 18.Regulation (EU) 2019/880 of the European Parliament and of the Council of 17 April 2019 on the introduction and the import of cultural goods. https://eur-lex.europa.eu/eli/reg/2019/880/oj
- 19.Autocephalous Greek-Orthodox Church of Cyprus v. Goldberg & Feldman Fine Arts, Inc., 717 F. Supp. 1374 (S.D. Ind. 1989), affirmed 917 F.2d 278 (7th Cir. 1990).
- 20.2863 sayılı Kültür ve Tabiat Varlıklarını Koruma Kanunu (Resmî Gazete, 23.07.1983, sayı 18113). Mevzuat Bilgi Sistemi (mevzuat.gov.tr), 24.07.2026 tarihli ve 7590 sayılı Kanun'la yapılan değişiklikler işlenmiş güncel metin.
- 21.Korunması Gerekli Taşınır Kültür ve Tabiat Varlıkları Koleksiyonculuğu ve Denetimi Hakkında Yönetmelik (Resmî Gazete, 23.03.2010, sayı 27530; 2012 ve 2014 değişiklikleriyle).
- 22.Ο περί Αρχαιοτήτων Νόμος (Κεφ. 31), όπως τροποποιήθηκε (τελευταία τροποποίηση των άρθρων 4, 5, 26, 27 και 33: Ν. 4(I)/1996 και 200(I)/2014). Κυπριακή Δημοκρατία, cylaw.org.